
封面新闻记者 付文超
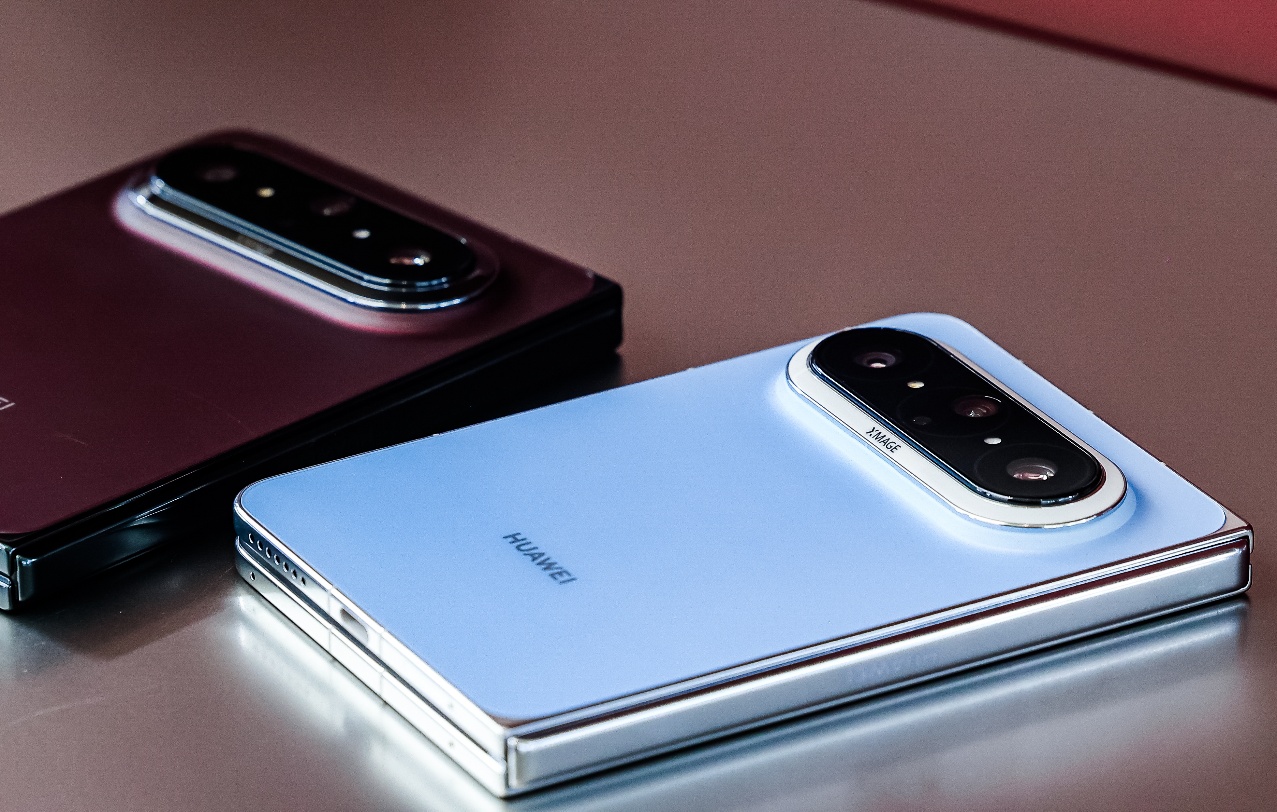
9月7日,记者获悉,华为Pura X Max的交付表现,给持续承压的智能手机行业提供了一个宽屏逆势样本。上市4个月、发货量突破120万台的数据,说明在整体换机意愿偏弱、直板机创新边际递减的背景下,以更大可视面积、更灵活多任务为特征的宽屏/大折形态,正在成为拉动高端换机的重要变量。
业内人士表示,这类产品不再只是把屏幕“折大一点”,而是把形态创新、系统调度和办公娱乐场景绑在一起,推动手机行业从参数竞争迈入“形态×系统×场景”的下半场。
从大盘看,行业仍是总量横盘、结构分化。IDC数据显示,2025年中国智能手机市场出货量同比微降0.6%,而同期中国折叠屏出货约1001万台、同比增长9.2%;全球口径下,IDC统计2025年折叠屏约2060万台、同比增约10%。另一口径,约1983万台、同比增6%,均明显跑赢整体机市。
进入2026年,群智咨询预计全球折叠屏出货2400万—2500万台、同比增41%—47%,中国1200万—1300万台、同比增20%—30%;Counterpoint则给出全球同比约20%的保守预估。
增速预期差异主要源于苹果入局、书本式大折占比提升,以及厂商从“秀技术”转向“做主力机”。宽屏化正是这一轮结构增长的核心分支:Counterpoint预计2026年书本式大折叠占全球折叠出货比例由2025年52%升至65%,小折占比继续收缩。
宽屏逆势的第一层原因在硬件成熟。早期折叠屏的折痕、重量、铰链寿命和外屏单手体验是主要劝退点;到2026年,UTG超薄玻璃逐步替代CPI成为盖板主流,水滴/多轴铰链、液态金属结构件、复合支撑层持续迭代,折痕控制从“肉眼可见”进入“特定角度才察觉”。
第二层原因在系统与工作流重构。宽屏价值不取决于对角线长度,而取决于多窗口、跨应用拖拽、文档摘要、日程与通信并行是否顺手。2026年多款旗舰把“AI工作台”而非“更薄更轻”作为主卖点:部分系统支持内屏多应用平铺与串行/并行双模式,会议转写、文件归集、跨窗拖放、图像转文字等能力沉到系统底层。
第三层是行业格局与全场景生态重塑。直板机时代,品牌差异多体现在影像、充电和价格段覆盖;宽屏时代,差异转向形态矩阵+系统生态+跨端协同。厂商同时布局大阔折、书本折、小折与阔直板,覆盖超旗舰、商务主力与轻量宽屏人群,再把手机与平板、PC、穿戴、车机打通。
也要看到瓶颈。折叠屏整体渗透率仍是个位数:2025年全球占智能机约1.6%,部分季度口径约2.5%;内屏高频使用率不足、第三方专属适配有限,仍是规模化障碍。宽屏若只把直板App拉宽,不重做信息架构,就难以证明“贵得有理”。未来一年行业的关键,不是继续堆折叠次数或极致轻薄,而是把端侧AI智能体、PC级办公、文件跨端与隐私安全做成默认能力,并用统一适配标准降低开发者成本。
有业内人士表示,单品百万台交付只是信号,真正的行业含义在于:手机下半场不再以“每年例行升级”驱动,而以宽屏形态、系统智能化和全场景联动驱动。宽屏若能持续解决适配与耐用,将从高端尝鲜变为高频生产力工具,并重新划分高端市场的利润结构与竞争规则。
评论 0
还没有添加任何评论,快去APP中抢沙发吧!