
封面新闻记者 付文超
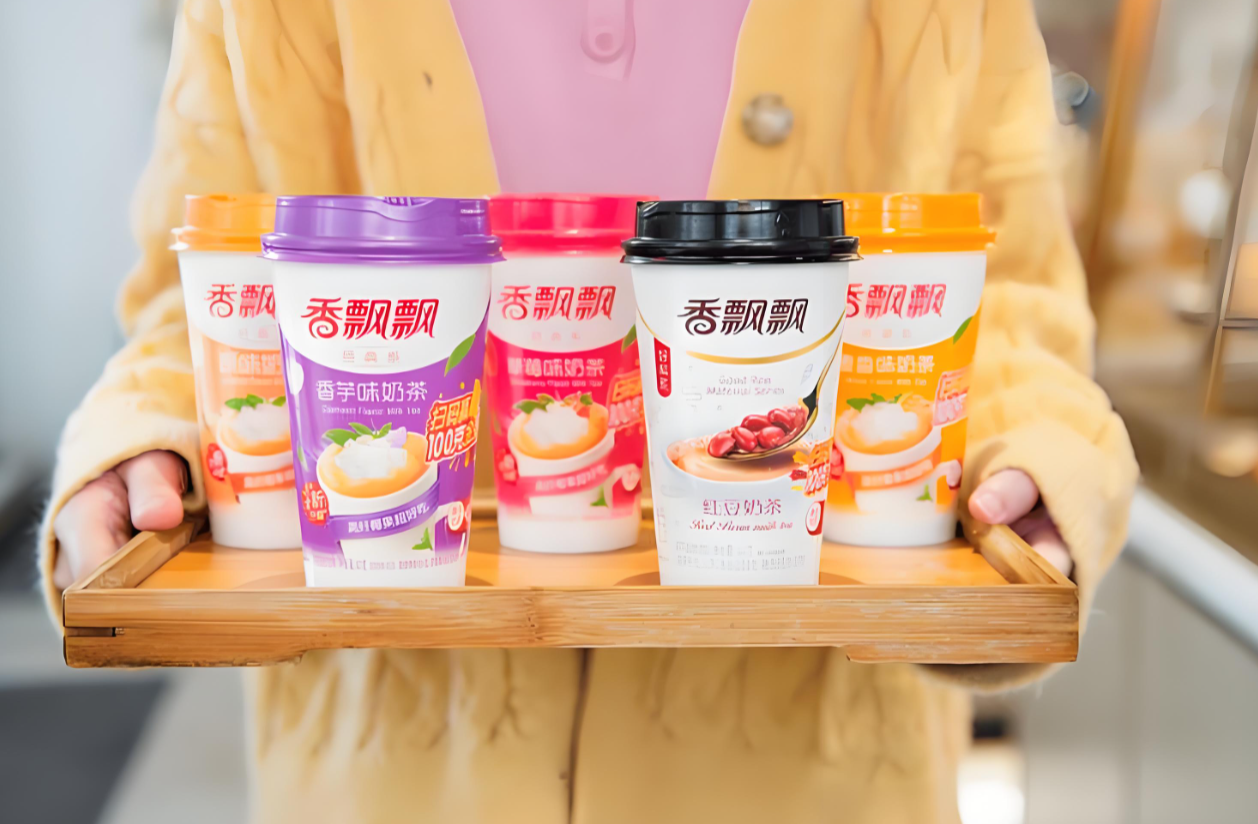
曾喊出“绕地球一圈”的香飘飘,与养元饮品、承德露露这三个国民饮料品牌,在2026年第三季度交出了一份集体失速的成绩单。
三家上半年还保持营收、净利双增长的企业,第三季度净利润却分别同比下滑88.09%、26.29%和39.05%,落差之大引发市场广泛关注。这究竟是季节性波动的正常现象,还是传统饮料品类长期积弊的集中爆发?
三季报成绩单:增长戛然而止
2026年第三季度,三家企业的业绩曲线骤然掉头向下。10月23日,香飘飘发布三季度报告,实现营业收入5.84 亿元,同比下降10.02%;归母净利润仅97.46万元,同比大幅下滑 88.09%,扣非净利润更是亏损220.98万元,意味着主营业务实际处于亏损状态。而就在上半年,香飘飘还实现了12.77亿元营收,同比增长 13.17%,成功扭亏为盈。
养元饮品表现稍好但同样承压。10月22日,养元饮品发布公告称第三季度营收 14.95 亿元同比微增 3.85%,净利润 2.77 亿元却同比下降 26.29%。其前三季度整体营收 49.91 亿元、同比增长28.80%的亮眼数据,难以掩盖单季度利润端的明显回撤。
承德露露的下滑幅度介于两者之间。10月24日,承德露露发布报告称,第三季度营收4.9亿元,同比下降 14.3%,净利润约0.76亿元同比下降39.05%。对比上半年11.29% 的营收增速和15.28%的净利润增速,承德露露三季度的失速尤为突兀。
三家企业分属冲泡奶茶、核桃乳、杏仁露三个细分赛道,却在同一季度遭遇利润滑坡,绝非偶然。
短期共振:季节、基数与渠道调整
有行业分析人士表示,最直观的解释是季节性因素。香飘飘的核心产品冲泡奶茶具有极强的秋冬属性,热饮消费集中在第四季度至次年第一季度,第三季度本就是传统淡季。
公司在投资者交流中也明确表示,三季度是冲泡品类的销售低谷,利润贡献本就有限。
但季节性无法解释同比大幅下滑。更深层的短期因素在于企业主动的渠道策略调整。香飘飘坦言,自三季度起主动调整出货节奏,将旺季出货启动时点延后,进一步匹配旺季终端动销窗口,目的是保障渠道体系的良性健康发展。
承德露露的下滑则带有高基数效应。2025年第三季度,承德露露为推进全年销售目标加大了渠道发货力度,形成了较高的业绩基数,今年同期回归正常节奏后同比自然承压。
养元饮品的利润下滑另有特殊性。东吴证券研报指出,养元第三季度投资净收益为-0.26亿元,主要受联营企业中冀投资的房地产项目拖累,并非完全来自主营业务的恶化。然而,将一切归咎于短期因素,显然回避了行业更深层的结构性困境。
深层困境:大单品依赖与场景断层
事实上,三家企业的共同病症,是高度依赖单一核心大单品,且核心消费场景正在被持续分流。
养元饮品的“六个核桃”长期占据公司九成以上营收,核心消费心智是“补脑”,核心场景是节庆礼品与家庭自饮。但如今这两大场景都在萎缩:礼品市场上,酸奶、坚果礼盒、燕窝等新品类持续分流份额;自饮市场中,无糖茶饮、功能饮料、精品咖啡等年轻化饮品不断抢占年轻消费群体。“补脑”的功能叙事,在消费者科学素养日益提升的今天,说服力也在持续减弱。
承德露露的问题更为突出。公司营收基本盘高度绑定杏仁露单一品类,业务重心集中在北方市场,2026年半年报显示北部地区营收占比高达 88.57%,中部和其他地区合计不足12%。多年来承德露露尝试孵化新品、拓展南方市场,但始终未能跑出第二增长曲线,全国化拓展迟迟未见突破。
香飘飘同样困在冲泡奶茶的基本盘里。即饮业务被寄予厚望多年,但2026年前三季度即饮类销售收入8.07 亿元,同比反而下降 3.14%。老品类增长见顶,新业务接棒乏力,整体陷入青黄不接的增长空窗。
行业数据印证了传统品类的整体式微。国家统计局数据显示,2026年上半年全国规模以上饮料企业总产量 9027.3 万吨,同比下降 0.5%,是近五年来首次半年度产量负增长。
零售监测数据更能说明结构分化:二季度无糖即饮茶销售额同比增长 16.1%,而含糖即饮茶同比下滑 11.17%,即饮果汁下滑14.84%,汽水下滑 12.23%。九大典型饮料品类中,只有无糖即饮茶和即饮咖啡实现正增长。
香飘飘、养元、露露的主战场,恰恰都在下滑的那一侧。
转型阵痛:创新乏力与渠道老化
面对行业变局,三家企业并非没有尝试转型,但效果均不及预期,暴露出传统饮料企业的共同难题。
产品创新上,传统植物蛋白饮料正处于青黄不接的阶段。广东省食品安全保障促进会副会长朱丹蓬指出,产品端缺乏足够多且快的创新,赶不上消费者需求的迭代,是行业整体发展受阻的核心原因。植物蛋白类产品的口感延展性不强,风味独特性不足,很难形成差异化产品特色,研发端投入产出比偏低,又反过来抑制企业的创新意愿。
香飘飘的研发投入反而在收缩。2026 年前三季度,公司研发费用同比下降 24.93%,延续了半年报时的降幅。在冲泡品类需要产品升级留住存量用户、即饮业务需要新品打开局面的双重压力下,削减研发投入更像是短期保利润的权宜之计,而非长期发展之计。
渠道端同样面临老化压力。香飘飘前三季度经销商数量净减少 24 家,经销商收入第三季度同比下滑 8.8%,电商渠道下滑 18.2%。尽管公司将其解释为“优化经销商结构、淘汰低效客户”,但当渠道库存已经处于低位、经销商数量持续瘦身之后,增长最终还是要回到终端动销本身。养元饮品的合同负债已连续三年下滑,渠道备货意愿持续走弱,同样反映出经销商体系的信心不足。
写在最后:存量时代的生存命题
三家传统饮料巨头的三季度业绩滑坡,是短期因素与长期矛盾共同作用的结果。季节性波动、主动渠道调整、高基数效应构成了表层解释,但大单品依赖、消费场景断层、创新能力不足才是真正的底层隐忧。
对于这些曾经依靠一款产品打天下的国民品牌而言,增量时代已经结束,存量博弈才是常态。消费者用脚投票的速度,远比企业转型的速度更快。无糖化、健康化、场景多元化是明确的行业方向,但知易行难——改变消费者根深蒂固的品类认知,培育新的大单品,重构渠道体系,每一步都需要时间和试错。
三季度的利润“跳水”或许只是阵痛,但如果不能在产品创新和场景拓展上实现真正突破,今天的阵痛很可能演变成明天的常态。“绕地球一圈”的神话终会褪色,唯有持续创造消费者价值的品牌,才能穿越周期。
评论 0
还没有添加任何评论,快去APP中抢沙发吧!